
微软着眼长远,斥资数百亿美元全球扩张Azure版图
在生成式AI引发的企业级算力竞赛中,微软正通过全球范围内的大规模资本投入扩张其Azure云基础设施版图。从威斯康星到肯尼亚,从法国到马来西亚,该公司在短短数月内宣布了多项数十亿美元级的投资计划。本文梳理了微软近期的全球数据中心投资时间线,并分析了其背后的战略逻辑、财务支撑以及面临的行业竞争格局。
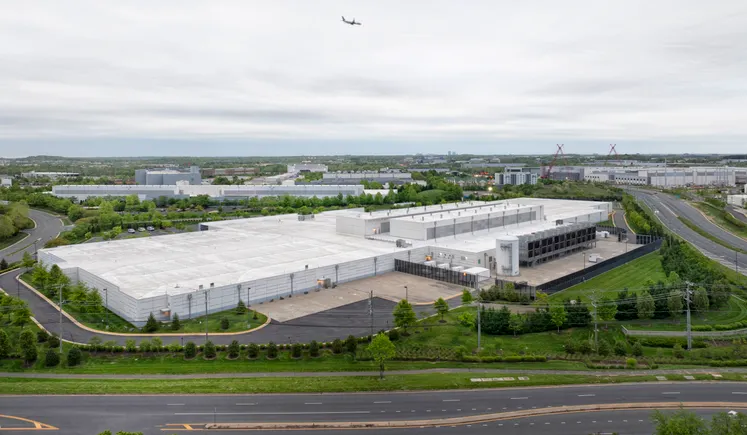
随着今年云收入增长重新提速,微软在2023年1月向OpenAI投入的100亿美元(用于生成式AI合作)似乎已显得微不足道。
自打响争夺企业级AI应用先机的第一枪以来,这家科技巨头已打开其资金宝库,致力于扩张Azure基础设施版图,承诺投入数百亿美元以积聚这项技术所渴求的资源——云存储与计算能力。
“压力已经到来,”微软Azure全球基础设施总监Alistair Speirs对CIO Dive表示,“这已不再是云的试验阶段。”
Speirs负责数据中心战略,重点关注他所谓的“简单问题”——可靠性、可持续性、韧性、安全性和数据主权。
构建、嵌入并支持企业级大语言模型技术——包括已投入生产的编码助手、聊天机器人和摘要工具——带来了新的挑战。为了应对AI计算需求,微软正在扩充容量的同时,安装配备图形处理器(GPU)及其他高性能芯片的服务器。
“AI是进入数据中心的又一个工作负载,”Speirs说,“它有一些独特的要求,改变了所需的服务器类型以及电力需求,但本质上仍是这一连续体的一部分。它为我们提供了另一个加速的支点。”
这种加速在近几个月明显加快。
微软承诺投入33亿美元在威斯康星州建设云基础设施并推进AI相关计划——该消息于5月在总统乔·拜登出席的仪式上宣布——是其正在推进的更广泛全球战略的一部分。
仅在最近六周内,微软就启用了其在墨西哥的首个数据中心,宣布了一项针对肯尼亚的10亿美元数据中心一揽子计划,在法国投资40亿欧元(约43亿美元),并扩大了其在印度尼西亚、泰国和马来西亚的Azure足迹。
“多年来,我们一直在进行本质上属于资本配置的工作,以成为AI领域的领导者,”首席执行官萨蒂亚·纳德拉在4月的公司2024财年第三季度财报电话会议上表示。
微软全球数据中心支出(近期)简史
- 2023年10月24日:微软承诺投入50亿澳元(约33亿美元),在2025年前扩大澳大利亚的云计算和AI基础设施。
- 2023年10月30日:微软购买了佐治亚州弗洛伊德县一块347英亩的土地,并承诺投入10亿美元建设云数据中心。
- 2023年11月30日:微软宣布一项为期三年、总额25亿英镑(约32亿美元)的计划,以扩大英国(包括伦敦和威尔士)的AI数据中心基础设施,并可能扩展至英格兰北部。
- 2月15日:微软承诺到2025年底将德国云和AI容量翻倍,为此项目投入32亿欧元(约35亿美元)。
- 2月20日:微软表示将把在西班牙的AI和云基础设施投资增加四倍,到2025年底将达到21亿美元。
- 3月29日:据The Information报道,微软和OpenAI计划建设一个耗资1000亿美元的AI数据中心。微软迄今未对此计划发表评论。
- 4月30日:微软承诺在印度尼西亚进行为期四年、总额17亿美元的云基础设施投资。
- 5月1日:微软承诺在泰国建设一个新的云数据中心区域。
- 5月2日:微软表示将在未来四年投入22亿美元,以推进马来西亚的新云和AI基础设施——这是该公司在该国32年历史上最大的一笔私人投资。
- 5月7日:微软启用了其在墨西哥的首个数据中心,这是2020年宣布的为期五年、总额11亿美元基础设施投资计划的一部分。
- 5月8日:微软宣布在威斯康星州东南部投资33亿美元用于数据中心基础设施及其他AI相关计划。
- 5月13日:微软宣布投资40亿欧元(约43亿美元),到2025年底为法国数据中心带来多达25,000个GPU,扩大巴黎和马赛的数据中心,并在米卢斯阿尔萨斯地区新建一座设施。
- 5月14日:《密尔沃基商业杂志》报道,微软在威斯康星州东南部数据中心所在地额外购买了价值880万美元的土地。
- 5月22日:微软与G42宣布在肯尼亚实施一项10亿美元的投资计划,包括在奥尔卡里亚建设一个由地热能供电的Azure数据中心,以及一个新的东非云区域。
- 6月3日:据彭博社报道,微软计划在瑞典进行32亿美元的云和AI基础设施投资。
- 6月4日:微软承诺在印第安纳州西北部进行10亿美元的数据中心投资。
AI领导地位的推动力反映在微软的支出模式上。该公司报告称,截至3月31日的三个月内资本支出为140亿美元,其中包括支持云需求的基础设施和租赁。这几乎是去年同期报告的78亿美元资本支出的两倍。
首席财务官艾米·胡德表示,这些支出用于满足云需求,并随着公司深化AI基础设施投资,支出可能会进一步增加。
“随着我们扩大AI投资以应对日益增长的需求,我们持续将产能上线,”胡德说,并指出近期需求已超过可用产能。
构建计算能力
数据中心设施是驱动云业务的引擎所在。为AI工作负载优化服务器只是最新的基础设施挑战。
Speirs表示,微软在疫情期间学到了很多关于快速提升产能的经验。但数据中心本质上属于战略性投资,可能需要数年时间才能建成,并且需要大量人力来运营。
“这些都是复杂的基础设施项目,”Speirs说,“它们需要很多人参与,不仅仅是放入其中的服务器,还包括建设工作、规划、土地的可持续选址、许可和翻新——所有这些都必须完成。”

超大规模云服务商的商业模式建立在像公共事业一样高效地提供企业计算资源之上。可扩展的、基于服务的架构使客户无需增加昂贵且复杂的本地部署设施即可推动数字化转型。
“这些是21世纪的新铁路,”世邦魏理仕集团美洲数据中心研究总监Gordon Dolven表示,“无论你要提供流媒体、内容还是应用程序消息传递服务,都需要数据中心。”
基础设施扩张本已在计划之中,因为超大规模云服务商需要建设产能以跟上各行业云采用的步伐。尽管去年宏观经济面临逆风,但根据高德纳的数据,企业云消费推动全球云支出同比增长了18%。今年,该分析机构预计增长率为20%,大语言模型技术将推动全球云支出接近7000亿美元。
随着云资源和AI计算消耗的增长,效率仍然是一个关键特性。
“我们在确保数据中心使用的每一度电都可计费方面有着良好的战略利他一致性,”Speirs说,“这推动了我们大量投资,以寻求更高效、更可持续的方式,并降低我们最大的运营开支之一。”
Azure的AI助力
部署生成式AI能力的竞赛已经增强了微软的云业务。
2024年头三个月,Azure收入同比增长了31%。胡德在财报电话会议上表示,AI服务提供了巨大助力,为Azure和其他云服务贡献了7个百分点的收入增长。
收入的提升给了微软足够的动力,首次占据了全球云市场四分之一的份额。其两大主要竞争对手——AWS和谷歌云——在分别保持31%和11%云市场份额的同时,也实现了收入增长加速。
微软仍是仅次于AWS的第二大超大规模云服务商
2019-2024年云市场份额
Synergy Research Group首席分析师兼研究总监John Dinsdale表示,微软的逐步攀升主要蚕食的是较小云服务商的份额,而非AWS或谷歌云。
基础设施军备竞赛
微软并非在真空中运作。AWS和谷歌云也在加大基础设施投入,以争夺AI业务和市场份额。
AWS在数据中心建设方面的节奏与微软基本相当。亚马逊云部门于4月宣布将在印第安纳州投入110亿美元建设云数据中心,此外该公司年初还承诺在密西西比州投资100亿美元建设多个综合体,并于去年夏天承诺投入78亿美元扩大俄亥俄州的基础设施。
亚马逊在AWS上的资本支出在2024年头三个月为140亿美元。亚马逊首席财务官Brian Olsavsky在4月的财报电话会议上表示,这一数字预计将在未来三个季度内增加。
谷歌云公开宣布的基础设施扩张规模相对温和。该公司在4月承诺投入30亿美元用于数据中心投资——其中10亿美元投向弗吉尼亚州,20亿美元投向印第安纳州——并于3月承诺投入10亿美元在密苏里州建设一个数据中心。但其第一季度的资本支出账单仍高达120亿美元。
根据世邦魏理仕对2023年下半年北美数据中心趋势的分析,这股建设热潮已经消耗了私人市场的大量产能。
尽管数据中心租赁和托管市场的供应量同比增长了26%,但空置率却处于接近历史低点的3.7%。世邦魏理仕表示,随着新产能投入使用,预计已有83%被预先订出。
Dolven表示,大型云服务商以及科技、金融服务和医疗保健行业的公司正在消耗大部分可用产能。
“从历史上看,这些公司可能考虑提前6、9或12个月进行预租,”Dolven说,“现在我们看到越来越多的人希望走在曲线前面。”
企业的账单到期
超大规模云服务商的支出热潮让人得以窥见云服务由AI驱动的商业模式:建设产能,嵌入生成式AI能力,随着企业消耗基础设施和服务增长,在后期收回成本。
“净新增收入将抵消运营成本,”高德纳副总裁分析师Sid Nag表示,“你将要支付的溢价——CIO将要支付的——将基本上吸收这些数十亿美元级数据中心的成本。”
正如大语言模型构建者依赖云获取计算资源一样,超大规模云服务商也指望生成式AI应用来消耗并支付正在重塑行业格局的基础设施费用。
“在云成本方面,计算和存储是最昂贵的部分,”Forrester首席分析师Tracy Woo表示,“现在客户要求的是超级计算能力,这可能非常昂贵。”
Woo表示,在云中运行生成式AI的固有优势在于,企业无需为使用该技术而承担前期基础设施投资的费用。超大规模云服务商正在为客户提供优化后的基础设施。
“这基本上就是过去七八年来云服务的价值主张,”Woo说。
按照这种思路,内部流程效率提升、新产品和服务更快上市以及整体业务增长所带来的好处,将随着时间的推移抵消企业的下游成本。
此外,随着超大规模云服务商优化数据中心运营、芯片技术变得更加节能,以及企业级模型变得更小、更精简,生成式AI的按使用量计费成本也可能会下降。
Dinsdale援引SRG市场分析称,随着未来四年全球云基础设施容量翻倍,每年有超过100个新设施上线,较小的数据中心正变得越来越普遍。
分散化趋势有助于减轻环境成本,这对面临日益严格排放法规的企业客户来说是一个额外利好。
“我们不只是扩建现有数据中心,还在增加新的区域,”Speirs说。这样,Azure可以将数据中心设在更靠近客户的地方,以满足数据主权和降低延迟的要求,并且公司可以将新设施选址在靠近可再生能源的地方。
SiliconAngle和TheCube的企业技术分析师David Linthicum提醒说,随着AI系统变得更加高效,建设扩张策略可能需要调整。
“超大规模云服务商可能正在过度建设,以预期许多AI系统(如果架构得当)可能并不需要的容量,”Linthicum说,“企业将变得更擅长优化AI的使用,所需的基础设施将远少于他们最初认为的需要。”
Speirs并不担心。
“展望未来,AI将出现在每个应用和每项服务中,”Speirs说,“在相对较短的时间内,制定AI战略可能会显得有些多余,因为它将不再是某种独特或不同的东西。”